Índice
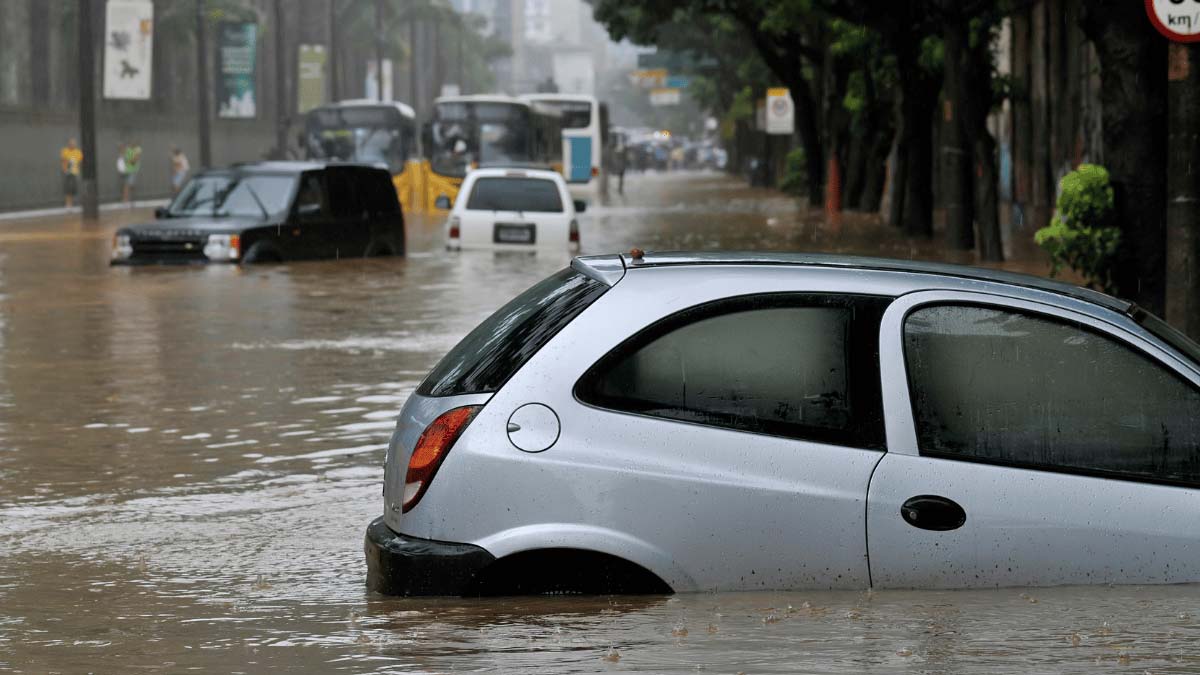
Si una inundación extraordinaria, un terremoto o un viento con rachas de más de 120 km/h daña tu casa, tu coche o tu negocio, quien paga no es tu aseguradora sino el Consorcio de Compensación de Seguros, siempre que tengas una póliza en vigor que incluya ese bien. No hace falta contratar nada aparte: el recargo del Consorcio ya va incluido en el recibo de tu seguro.
Las lluvias torrenciales, las crecidas del Ebro y del Huerva o los episodios de viento fuerte en Zaragoza nos recuerdan cada año que conviene saber quién responde en cada caso. Te lo explicamos en corto y, si quieres revisar tu póliza, en Duet te asesoramos con tu seguro de hogar en Zaragoza.
¿Qué es el Consorcio de Compensación de Seguros?
Es una entidad pública, dependiente del Ministerio de Economía, que indemniza los daños causados por los llamados riesgos extraordinarios: sucesos de gran magnitud que las aseguradoras excluyen de sus pólizas. Lo financian los recargos que pagan los asegurados en sus recibos de hogar, comunidades, comercios, vehículos y otros seguros de daños, vida y accidentes.
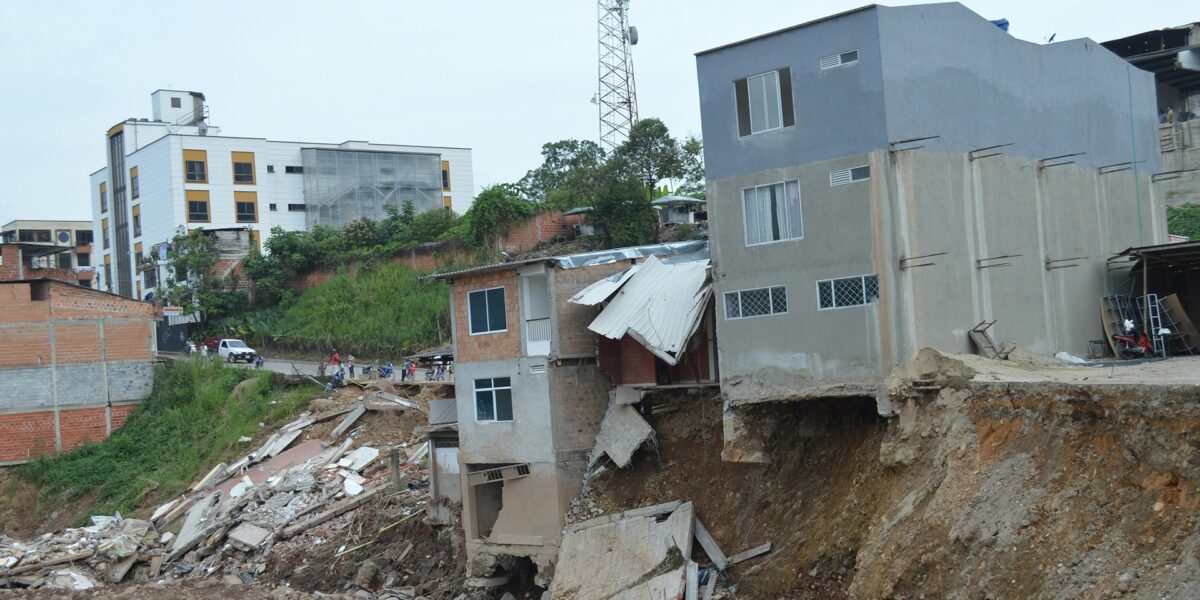
¿Qué catástrofes cubre el Consorcio y cuáles tu aseguradora?
| Suceso | ¿Quién paga? | Ejemplo |
|---|---|---|
| Inundación extraordinaria (desbordamiento de ríos, lluvias torrenciales, embates de mar) | Consorcio | El agua de una riada entra en tu planta baja o en el garaje |
| Terremoto y maremoto | Consorcio | Un seísmo agrieta la fachada del edificio |
| Erupción volcánica | Consorcio | La ceniza o la lava dañan una vivienda |
| Tempestad ciclónica atípica (tornados y vientos con rachas de más de 120 km/h) | Consorcio | Un tornado arranca el tejado de una nave |
| Caída de aerolitos (meteoritos) | Consorcio | Muy poco frecuente, pero también está incluida |
| Terrorismo, rebelión, motín o tumulto popular, y actuaciones de las fuerzas de seguridad en tiempo de paz | Consorcio | Daños en un escaparate durante unos disturbios |
| Lluvia, viento, granizo o nieve que no llegan a ser extraordinarios | Tu aseguradora, según tu póliza | Una tormenta de granizo rompe una claraboya |
| Daños por agua de una tubería o de un vecino | Tu aseguradora, según tu póliza | Una fuga del piso de arriba moja tu techo |
Lo que no llega a ser extraordinario lo cubre tu aseguradora, según tu póliza. En muchas pólizas de hogar, el viento está cubierto a partir de unos 80 km/h y la lluvia a partir de unos 40 litros por metro cuadrado en una hora, pero los límites y las exclusiones cambian de una compañía a otra. Si tienes dudas, revisa las condiciones o pregúntanos.
¿Qué necesito para que el Consorcio me indemnice?
- Una póliza en vigor que asegure el bien dañado: hogar, comunidad, comercio, empresa o vehículo, entre otras.
- Estar al corriente de pago del recibo.
- Que el suceso sea extraordinario según la normativa: una lluvia intensa que no provoca inundación no lo es.
- Que hayan pasado 7 días desde que se emitió la póliza o desde su fecha de efecto, salvo que sustituya a otra sin interrupción.
El Consorcio indemniza por los mismos bienes y sumas aseguradas que figuran en tu póliza. Por eso es tan importante que el continente y el contenido de tu casa estén bien valorados: si están infraasegurados, la indemnización también será menor. Y si tu póliza incluye la inhabitabilidad de la vivienda o la pérdida de alquileres, el Consorcio también paga esas pérdidas cuando vienen de un daño extraordinario.
¿Hay franquicia?
En las viviendas, en las comunidades de propietarios de viviendas y en los vehículos, no. En el caso del coche, el Consorcio no aplica franquicia ni siquiera aunque tu póliza tenga una para los daños normales. En comercios, oficinas e industrias, el asegurado asume con carácter general el 7 % de los daños indemnizables. Puedes consultar los detalles en la web del Consorcio de Compensación de Seguros.
¿Cómo se reclama un daño al Consorcio?
- Protege tu seguridad y, si puedes, evita que el daño vaya a más. Si necesitas ayuda urgente en casa o en carretera, llama al teléfono de asistencia 24 horas de tu aseguradora.
- Haz fotos y vídeos de los daños antes de limpiar o tirar nada, guarda los restos si puedes y las facturas de lo que compres o repares con urgencia.
- Solicita la indemnización cuanto antes en la web del Consorcio o en su teléfono gratuito 900 222 665. También puedes hacerlo a través de tu aseguradora o de tu corredor de seguros.
- Atiende al perito que envíe el Consorcio y entrégale la póliza, el recibo pagado, los presupuestos o facturas de reparación y el número de cuenta donde quieres cobrar.
En Duet abrimos el parte contigo y te acompañamos durante toda la tramitación con el Consorcio, también en la visita del perito, hasta que cobres.
¿Y si el daño es en el coche?
Los vehículos asegurados también están cubiertos por el Consorcio frente a inundaciones y el resto de riesgos extraordinarios, aunque solo tengan el seguro de responsabilidad civil: desde julio de 2016 esas pólizas también incluyen el recargo del Consorcio. Si un día de tormenta tienes un golpe con otro coche, eso ya no es un riesgo extraordinario: aquí tienes qué hacer en caso de accidente.
Consejo de Duet Seguros
Una vez al año, revisa tres cosas de tu seguro de hogar: que los capitales de continente y contenido se correspondan con lo que vale tu casa hoy, qué fenómenos atmosféricos cubre tu aseguradora y, si vives en planta baja o tienes garaje o trastero, que estén incluidos. Si no sabes qué cubre tu póliza, te lo contamos en ¿Qué cubre el seguro de hogar?, y si vives en un bloque, en qué cubre el seguro de la comunidad y qué el tuyo. Y si quieres que la revisemos contigo, pídenos una revisión de tu póliza.
Preguntas frecuentes
No. Si tienes un seguro de hogar, de comunidad, de comercio o de coche en vigor, ya pagas el recargo del Consorcio en tu recibo y estás cubierto frente a los riesgos extraordinarios.
Solo si provocan una inundación extraordinaria. La lluvia, el granizo o la nieve que no llegan a ese nivel los cubre, en su caso, tu aseguradora según tu póliza.
Lo recomendable es pedirlo en los 7 días siguientes al siniestro, que es el plazo de la Ley de Contrato de Seguro, aunque el Consorcio también acepta las solicitudes que llegan después. Hazlo en su web o en el 900 222 665 y guarda fotos y facturas desde el primer momento.
Si la póliza es nueva, el Consorcio no cubre los riesgos extraordinarios hasta que pasan 7 días desde su emisión o su fecha de efecto, salvo que sustituya a otra sin interrupción.
Escrito por el equipo de Duet Seguros · Actualizado el 17 de noviembre de 2026
Contacto Duet Seguros
Dinos qué necesitas, nuestro equipo está listo para ayudarte
Dirección: P.º Gran Vía, 25, Entlo Dcha, 50006 Zaragoza
Teléfono: 976 158 400
Móvil: (+34) 691 386 467 · WhatsApp
Fax: (+34) 976 302 176
e-Mail: duet@duetseguros.com
Horario: De 9:00 a 15:00 h, de lunes a viernes
- Información básica sobre protección de datos
- Responsable: DUET MEDIACION CORREDURIA DE SEGUROS, S.L
- Finalidad: Responder las consultas planteadas por el usuario y enviarle la información solicitada
- Legitimación: Consentimiento del usuario
- Destinatarios: Solo se realizan cesiones si existe una obligación legal.
- Derechos: Acceder, rectificar y suprimir, así como otros derechos, como se indica en la Política de Privacidad
Puede consultar la información completa en nuestra Política de Privacidad.